Modelo para enfrentar con efectividad la corrupción y el lavado de activos
Resumen
La corrupción contemporánea no debe administrarse como una suma de infracciones aisladas, sino como un sistema de captura de rentas que articula agentes públicos, contratistas, proveedores, intermediarios, estructuras societarias y circuitos de lavado de activos. Estas notas proponen un modelo integral de efectividad anticorrupción y antilavado basado en riesgos, orientado a elevar simultáneamente la probabilidad de detección, sanción y privación patrimonial (extinción de dominio y recuperación de activos). La arquitectura combina gobernanza interinstitucional, debida diligencia, inteligencia financiera, analítica de datos, redes complejas, inteligencia artificial, investigación paralela de activos, protección del denunciante y medición de resultados. Su valor para los tomadores de decisiones radica en convertir capacidades dispersas en una cadena operativa trazable, con responsables, umbrales de intervención e indicadores de impacto.
El problema: corrupción, convergencia criminal y afectación sistémica
La gran corrupción opera como una empresa criminal, en algunos casos como macrocriminalidad. Compra decisiones, manipula contratación y regulación, crea rentas monopólicas, oculta beneficiarios finales y transforma el producto ilícito mediante operaciones financieras, comerciales, inmobiliarias, societarias y de comercio exterior. Su daño excede el detrimento fiscal: reduce la calidad del gasto, distorsiona la competencia, debilita la inversión, erosiona la legitimidad institucional y facilita economías ilícitas como el narcotráfico, contrabando, explotación ilegal de recursos naturales, trata de personas, tráfico de migrantes y financiamiento del terrorismo.
El punto de partida analítico sigue siendo la relación de Klitgaard: la corrupción aumenta cuando convergen monopolio decisorio, discrecionalidad y baja rendición de cuentas. Sin embargo, el entorno actual exige ampliar esa formulación: la rentabilidad esperada del acto corrupto depende también de la probabilidad de detección, judicialización y pérdida efectiva de los activos. Por ello, la respuesta estatal debe integrar tecnología, capital humano especializado, prevención administrativa, control fiscal, investigación penal, inteligencia financiera y recuperación de activos. Si cualquiera de estos eslabones falla, el incentivo económico para delinquir permanece.
Modelo integral de efectividad anticorrupción y antilavado
Se propone una función de producción institucional en la que la efectividad, E, depende del capital humano especializado (KH), el capital tecnológico (KT), la calidad y disponibilidad de la información (QI) y la confianza como el capital posibilita la coordinación y cooperación interinstitucional (KC): E = f(KH, KT, QI, KC). Estos factores no son sustitutos. Tecnología sin analistas produce alertas sin contexto; información sin reglas de intercambio genera silos; talento sin coordinación duplica esfuerzos; y cooperación sin controles de integridad expone datos sensibles. La productividad del sistema surge de su interacción y debe reflejarse en decisiones oportunas, casos priorizados y activos recuperados.
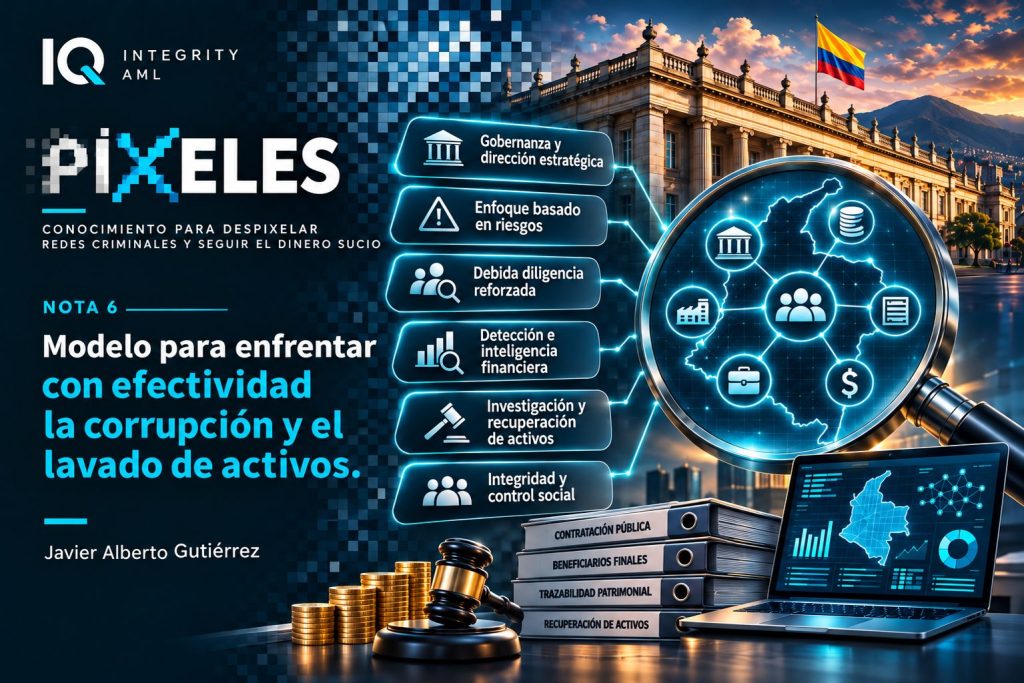
El modelo se organiza en seis componentes:
- Gobernanza y dirección estratégica: una instancia de alto nivel define apetito de riesgo, prioridades sectoriales y territoriales, protocolos de intercambio, responsables y criterios de escalamiento, podría ser la Secretaría de Transparencia y Bloque de Búsqueda Anticorrupción.
- Enfoque Basado en Riesgos: cada entidad identifica amenazas, vulnerabilidades, eventos, controles, riesgo residual y planes de tratamiento, con énfasis en contratación, subsidios, licencias, nómina, recaudo, obras públicas y administración de activos.
- Debida diligencia reforzada: conocimiento de contrapartes, beneficiarios finales, personas expuestas políticamente, conflictos de interés, listas restrictivas, capacidad financiera y coherencia entre objeto, experiencia, estructura y operación.
- Detección e inteligencia: interoperabilidad de registros públicos, información contractual, tributaria, aduanera, financiera, societaria y patrimonial; segmentación de riesgos; análisis de redes; reglas de negocio; modelos de anomalías; y gestión documentada de señales de alerta. Producción de informes de inteligencia financiera.
- Respuesta investigativa y patrimonial: equipos conjuntos, investigación financiera paralela desde el inicio, trazabilidad del dinero, identificación de testaferros, medidas cautelares, extinción de dominio, cooperación internacional y recuperación de activos en el exterior.
- Integridad y control social: canales seguros de denuncia, protección efectiva al denunciante, gestión de represalias, transparencia útil y rendición de cuentas con datos comprensibles.
Operación del modelo: de la alerta a la recuperación de activos
La cadena operativa debe comenzar, a partir de una evaluación de riesgos, con una taxonomía común de tipologías, riesgos y señales de alerta. Entre las de mayor valor se encuentran: concentración anormal de adjudicaciones; oferentes vinculados por personas, domicilios, dispositivos, correos electrónicos, páginas Web o financiación; modificaciones contractuales recurrentes; pagos fraccionados; sobrecostos; anticipos sin respaldo; proveedores sin capacidad operativa; uso injustificado de consorcios; flujos hacia jurisdicciones de riesgo; incremento patrimonial no explicado; contratos con personas vinculadas a decisores; y rotación de sociedades o representantes. La alerta no equivale a culpabilidad, se debe analizar para definir si se archiva o se convierte en sospecha y es reportable: así, activa procedimientos proporcionales de validación, documentación, escalamiento y reporte.
Cada caso debe transitar por cuatro puertas de decisión: relevancia y urgencia; enriquecimiento con fuentes internas y externas; análisis financiero; y derivación a control administrativo, fiscal, disciplinario, penal o patrimonial. Los criterios de priorización deben combinar materialidad, riesgo sistémico, participación de altos decisores, afectación a población vulnerable, posibilidad de pérdida de activos, carácter transnacional y capacidad de desarticular redes. La remisión debe incluir hipótesis, línea de tiempo, relaciones, flujos, fuentes, soportes y restricciones de uso.
Incentivos, cumplimiento y capacidad institucional
La política y la acción institucional debe alterar el cálculo costo-beneficio del agente corrupto. El desincentivo crece cuando aumentan la certeza y oportunidad de la detección, la sanción y la privación patrimonial, no únicamente la severidad abstracta de la pena. Acuerdos de cooperación y beneficios condicionados pueden ser útiles si exigen información verificable, identificación de nodos y beneficiarios, entrega de activos y reparación. Sin recuperación patrimonial, la condena puede convertirse en un costo diferido de una actividad todavía rentable.
En el sector público, los Programas de Transparencia y Ética Pública y los Sistemas de Administración de Riesgo de Lavado de Activos y Financiamiento del Terrorismo (SARLAFT público antilavado y anticorrupción) deben operar como sistemas de cumplimiento y no como repositorios documentales. Su núcleo es el ciclo identificar–medir–controlar–monitorear–reportar. Deben contar con especialización, tecnología, disponibilidad y accesibilidad a información de calidad, liderazgo visible, independencia funcional, recursos, mapas de riesgo actualizados, controles probados, debida diligencia, capacitación por rol, régimen de consecuencias y aseguramiento independiente. En el contexto colombiano, esta arquitectura permite articular el artículo 31 de la Ley 2195 de 2022 con las obligaciones de prevención y reporte relacionadas con lavado de activos, financiación del terrorismo y financiación de la proliferación, sin confundir las competencias de cada autoridad.
Tablero de control para tomadores de decisiones
La conducción del modelo requiere indicadores de capacidad, proceso, resultado e impacto. Deben medirse, como mínimo: cobertura de riesgos críticos; porcentaje de terceros sometidos a debida diligencia según nivel de riesgo; tiempo entre alerta, análisis y decisión; proporción de alertas con retroalimentación; casos con investigación financiera paralela; valor de activos identificados, cautelados, extinguidos y efectivamente recuperados; redes desarticuladas, redes desmanteladas; reincidencia; concentración contractual; reducción de pérdidas; calidad de los datos; y percepción de seguridad de denunciantes. Las metas deben ajustarse por complejidad y evitar incentivos perversos basados solo en número de reportes, capturas o capacitaciones.
Conclusiones
La corrupción y el lavado de activos conforman un circuito económico y organizacional, la primera genera, protege o dinamiza rentas ilícitas y el segundo preserva, transforma y reinvierte sus beneficios. Enfrentarlos por separado fragmenta la respuesta y reduce su capacidad disuasoria. La efectividad exige una arquitectura unificada que conecte riesgos, datos, decisiones, investigación y recuperación patrimonial. El factor decisivo no es producir más normas, sino aumentar la productividad conjunta del capital humano, la tecnología, la información y la cooperación. El éxito debe medirse por la reducción del riesgo, la protección de recursos públicos, la desarticulación y desmantelamiento sostenible de redes de corrupción, extinción de dominio y recuperación de activos, no por actividad burocrática.
Recomendaciones
- Adoptar una política única, basada en riesgos, con autoridad coordinadora, responsabilidades exigibles y un Plan de Acción y Seguimiento financiado.
- Integrar prevención anticorrupción, inteligencia financiera e investigación patrimonial desde el diseño de cada intervención.
- Priorizar interoperabilidad, integración, calidad de datos, machine learning, analítica de vínculos e inteligencia artificial focalizada, sobre adquisiciones tecnológicas aisladas.
- Aplicar debida diligencia reforzada a beneficiarios finales, personas expuestas políticamente, estructuras complejas y sectores de alta materialidad.
- Proteger denunciantes, documentar decisiones y asegurar retroalimentación, confidencialidad y control de represalias.
- Condicionar beneficios por cooperación a resultados verificables, entrega de activos e identificación de la red.
- Evaluar periódicamente los controles y publicar indicadores de impacto, preservando reservas legales y datos sensibles.
- Desarrollar entrenamiento común para analistas, responsables de cumplimiento, investigadores, fiscales y jueces, con casos y ejercicios prácticos.
Referencias bibliográficas
1. Naciones Unidas, Oficina contra la Droga y el Delito —UNODC—. (2004). Convención de las Naciones Unidas contra la Corrupción. Naciones Unidas. Especialmente los capítulos II (medidas preventivas), III (penalización y aplicación de la ley), IV (cooperación internacional) y V (recuperación de activos).
2. Grupo de Acción Financiera Internacional —GAFI—. (2012, actualización de junio de 2026). Estándares internacionales sobre la lucha contra el lavado de activos y el financiamiento del terrorismo y de la proliferación: Recomendaciones del GAFI. FATF/OECD.
3. Organización para la Cooperación y el Desarrollo Económicos —OCDE—. (2020). Manual de la OCDE sobre Integridad Pública. OECD Publishing. https://doi.org/10.1787/8a2fac21-es.
4. Banco Mundial. (2020). Enhancing Government Effectiveness and Transparency: The Fight Against Corruption. World Bank. https://doi.org/10.1596/34533.
5. Brun, J.-P., Gray, L., Scott, C. y Stephenson, K. M. (2020). Asset Recovery Handbook: A Guide for Practitioners (2.ª ed.). Stolen Asset Recovery Initiative —StAR—, Banco Mundial y UNODC.